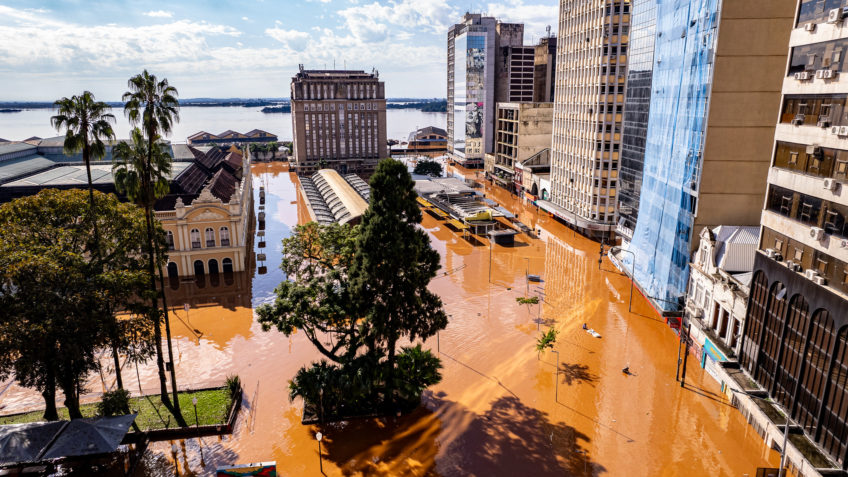
A situação enfrentada pelo Rio Grande do Sul, desde o início de maio, levanta diversos alertas, desde os efeitos das mudanças climáticas, que têm tornado eventos extremos como esse mais frequentes, até o papel do estado em promover ações que abordem a questão climática de maneira ampla. Além disso, destaca-se a importância da implementação de medidas não apenas para prevenir, mas também para encontrar soluções que protejam as cidades e seus habitantes.
No contexto dos condomínios, surge a questão da responsabilidade em situações de catástrofes como essa, levantando a dúvida sobre quem deve ser responsabilizado quando um empreendimento fica parcialmente submerso.
Seguro obrigatório Primeiro é preciso entender se todo condomínio, obrigatoriamente, contratou o seguro obrigatório; como determina o art. 1.346 do Código Civil. No caso de seguro com cobertura simples, o mais tradicional quando falamos nesse obrigatório, são cobertos os danos decorrentes de ventos com velocidade superior a 54 km/h que provoquem danos às áreas comuns, unidades autônomas e equipamentos pertencentes ao condomínio.
Nas unidades autônomas, o que se cobre é a construção (paredes, pisos, forros, esquadrias, portas, janelas, louças e metais sanitários, tubulações elétrica e hidráulica, acabamento e pintura). O seguro condominial não cobre perdas com móveis, carpetes, tapetes, decoração, vestuário, animais, plantas, bebidas, utensílios, equipamentos e objetos de uso pessoal dos condôminos.
Somado a isso, é imprescindível estar com os pagamentos do seguro em dia, já que a inadimplência fará com que o prêmio não seja pago. Além disso, em caso de grandes tempestades, é essencial que a gestão faça um ótimo trabalho preventivo em relação à limpeza de ralos, grelhas, calhas nos subsolos, térreo e barrilete (topo do prédio), além de verificar toldos, coberturas, telhados, antenas, bem como revisar árvores que podem cair e prejudicar as instalações do condomínio.
LEIA MAIS: Passo a passo para o inquilino desocupar um imóvel alugado
Lembre-se: se algumas normas de segurança não forem cumpridas, a seguradora não assumirá as consequências, considerando que o condomínio não está em conformidade com suas obrigações. Desta forma, o condomínio seria corresponsável.
Os moradores
Ao abordar o que se encontra dentro das unidades privativas e os carros na garagem, é importante destacar que o seguro obrigatório do condomínio não cobre esses itens, focando apenas nas questões estruturais do edifício. Por isso, é fundamental que cada condômino adquira um seguro individual para sua residência e veículo.
Por exemplo, imagine que um cano estoure dentro do apartamento de um condômino, danificando móveis e eletrodomésticos. O seguro do condomínio não cobrirá esses bens pessoais. Da mesma forma, se ocorrer um incêndio no carro estacionado na garagem, o seguro obrigatório do condomínio não se responsabilizará por esse prejuízo.
Entretanto, o condomínio pode ser responsabilizado se for comprovado que ele contribuiu para o acidente ou dano. Suponha que o condomínio negligenciou a manutenção do sistema de encanamento, resultando em um vazamento que danificou um veículo na garagem. Nesse caso, o condomínio pode ser considerado corresponsável, pois a falta de manutenção adequada foi um fator direto para o dano.
Portanto, cada condômino deve tomar precauções adicionais contratando seguros específicos que cobrem suas propriedades individuais. Esta medida garante proteção financeira e tranquilidade em caso de incidentes que não são cobertos pelo seguro obrigatório do condomínio.
Se ainda tem alguma dúvida, nos escreva nos comentários.
Até a próxima!